 FR
Type de terminal de paiement : fixe, mobile ou SoftPOS en 2026 ?
Le type de terminal de paiement que vous choisirez déterminera à la fois vos coûts mensuels et l’expérience de paiement de vos clients. Depuis le 1er juillet 2022, la loi belge impose à tout professionnel vendant à des particuliers de proposer au moins un moyen de paiement électronique. Terminal fixe, mobile, lecteur connecté au smartphone, application SoftPOS ou TPE intégré à une caisse : chaque catégorie répond à un profil d’activité et un budget différents. Ce qui suit passe en revue les cinq familles de terminaux disponibles en Belgique, avec leurs coûts réels et les critères concrets pour sélectionner la bonne option. Comparez les offres de fournisseurs actifs dans votre région et recevez jusqu’à 5 devis gratuits.
Quel terminal pour votre activité ?
Recevez jusqu’à 5 devis gratuits de fournisseurs de terminaux de paiement actifs dans votre région. Sans engagement.
Demander un devisQuel terminal pour votre activité ?
Recevez jusqu’à 5 devis gratuits de fournisseurs de terminaux de paiement actifs dans votre région. Sans engagement.
Demander un devisTable des matières
- Cinq types de terminaux coexistent en Belgique : fixe, mobile, lecteur mPOS, SoftPOS (tap to pay) et TPE intégré à la caisse enregistreuse.
- Le terminal fixe (600 à 900 € à l’achat) convient aux points de vente sédentaires ; le mobile (150 à 840 €) s’impose pour l’encaissement en déplacement.
- Un lecteur mPOS sans abonnement (SumUp, myPOS) reste rentable sous 1 200 € d’encaissements mensuels ; au-delà, un abonnement avec commission fixe réduit les coûts.
- Depuis le 1er juillet 2022, tout professionnel vendant à des particuliers en Belgique doit proposer au moins un moyen de paiement électronique.
- Le coût total annuel, abonnement, commissions et prix du terminal, varie de quelques centaines d’euros à plus de 2 000 € selon la formule et le volume.
Qu’est-ce qu’un terminal de paiement ?
Un TPE, ou terminal de paiement électronique, est un appareil qui lit les données d’une carte bancaire et transmet une demande d’autorisation à la banque acquéreuse. Le fonctionnement d’un terminal de paiement repose sur un échange crypté entre le terminal, le réseau de cartes (Bancontact, Visa, Mastercard) et la banque émettrice du client. La réponse arrive en quelques secondes.
Un boîtier standard comprend un écran (tactile sur les modèles récents), un clavier pour la saisie du code PIN, un lecteur de puce, une antenne NFC pour le paiement sans contact et parfois une imprimante thermique. Les normes PCI-DSS encadrent la fabrication et les mises à jour logicielles, ce qui protège les données bancaires à chaque opération.
Le terme TPE est surtout courant en France. En Belgique, les professionnels parlent de « terminal Bancontact » ou simplement de « terminal de paiement ».
Quels sont les différents types de terminaux de paiement ?
Cinq catégories coexistent sur le marché belge : le terminal fixe, le terminal de paiement mobile, le lecteur de carte bancaire (mPOS), le SoftPOS avec tap to pay, et le TPE intégré à une caisse enregistreuse. Votre mobilité, le nombre de transactions par mois et votre budget orientent le choix.
Terminal fixe (de comptoir)
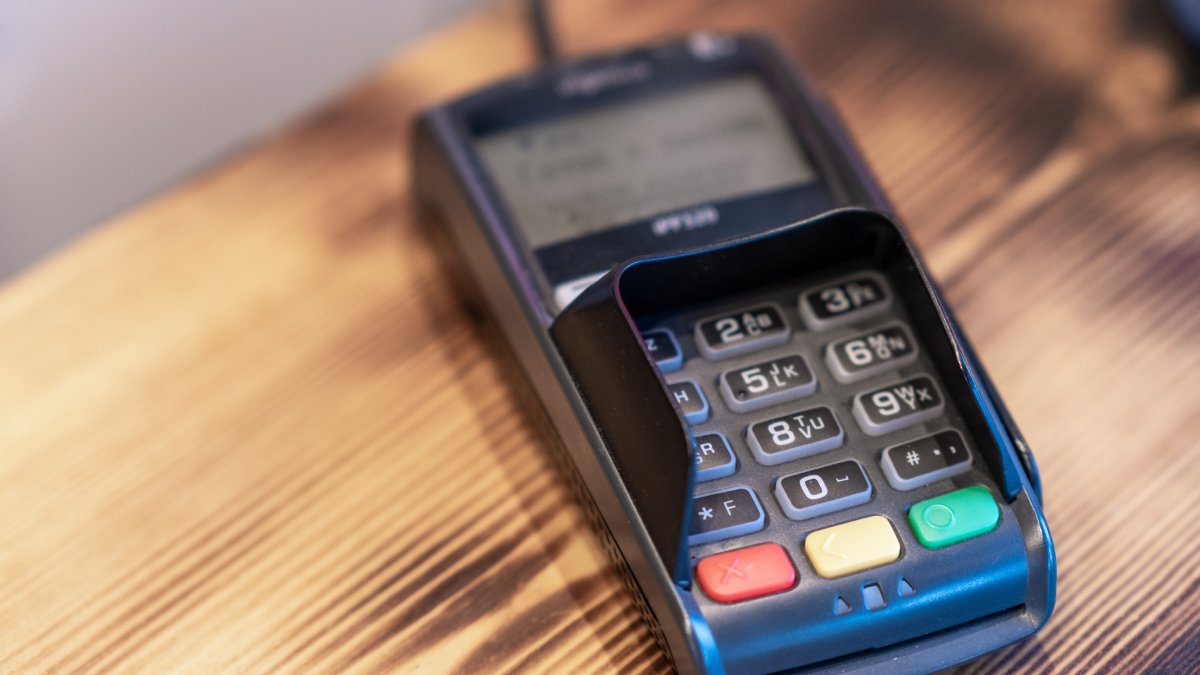
Branché en permanence à une prise électrique, connecté par câble Ethernet ou par Wi-Fi via une box internet, ce terminal ne quitte pas le comptoir. Résultat : une connexion stable, aucune batterie à surveiller, et une durée de vie généralement supérieure à celle d’un appareil mobile.
Boutiques, boulangeries, pharmacies, cabinets médicaux : dès que l’encaissement se fait toujours au même endroit, le fixe suffit. CCV commercialise par exemple le V400C à 665 € à l’achat ou 20,50 €/mois en location, avec des frais de transaction Bancontact dégressifs à partir de 0,24 € par opération.
Point faible évident : impossible d’aller encaisser un client en terrasse, à l’étage ou à domicile.
Terminal de paiement mobile
Un terminal de paiement mobile fonctionne sur batterie. Il se connecte en Wi-Fi, en Bluetooth ou en 4G grâce à une carte SIM intégrée. Vous l’emportez en salle, en livraison, sur un marché ou chez un patient.
Les restaurateurs encaissent directement à table. Les taxis, les professions libérales qui consultent à domicile et les commerçants ambulants y trouvent la même souplesse. Le Worldline EX4000, vendu 199 € (149 € en promotion via CBC), combine écran tactile, 4G et reçu digital par QR code ou e-mail dans un format compact.
L’autonomie de la batterie limite le nombre de transactions sur une journée chargée. La couverture réseau en zone rurale peut aussi ralentir la validation d’un paiement 4G. Les critères pour choisir un terminal de paiement mobile dépendent donc autant de la qualité du réseau dans votre zone d’activité que du volume quotidien de transactions.
Lecteur de carte bancaire et mPOS
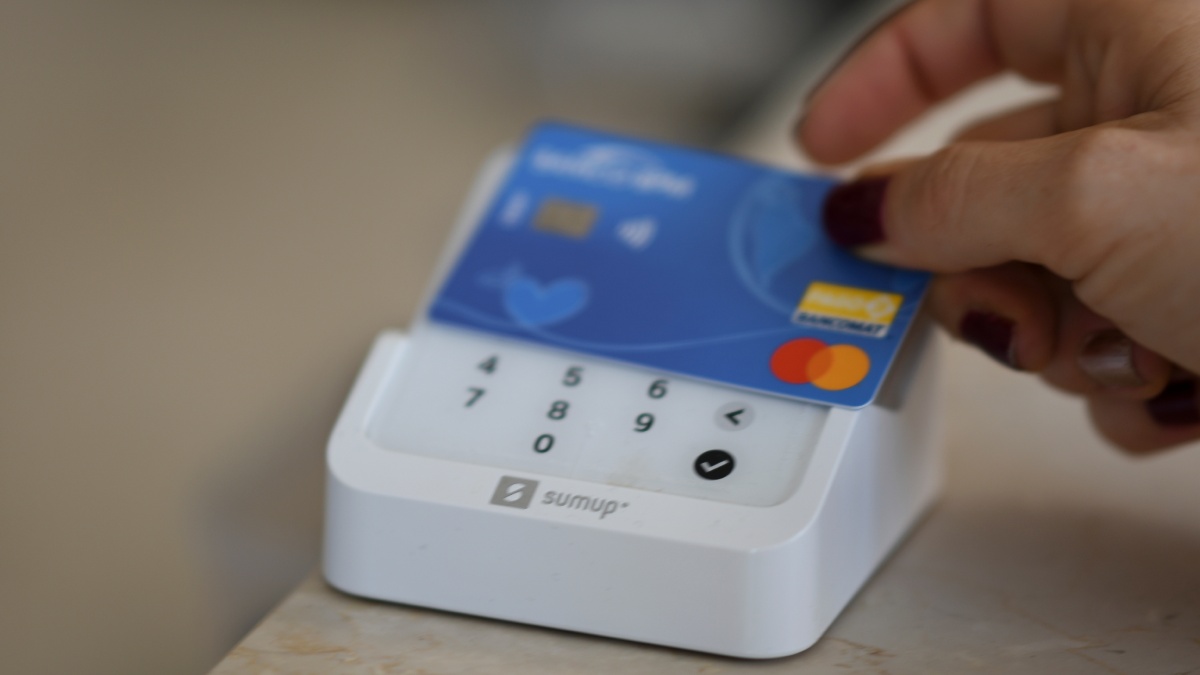
Un lecteur de carte bancaire compact, aussi appelé mPOS (mobile point of sale), est un petit boîtier connecté en Bluetooth à votre smartphone ou tablette. L’application du fournisseur gère la transaction pendant que le lecteur lit la carte ou le paiement sans contact.
Le terminal SumUp est le plus répandu dans cette catégorie en Belgique, avec le Solo Lite à 39 € et le Solo à 99 €, tous deux sans abonnement mensuel. La commission est de 1,69 % par transaction. myPOS applique 1,49 % avec un modèle similaire. Ce segment cible les indépendants à faible volume : coiffeurs à domicile, food trucks, artisans sur chantier, vendeurs en brocante.
Le coût d’entrée reste très bas et aucun engagement ne vous lie. En contrepartie, le lecteur dépend de votre smartphone (batterie, connexion), et les fonctionnalités restent basiques : pas d’imprimante intégrée, pas de gestion de caisse.
SoftPOS et tap to pay
Avec le SoftPOS, votre smartphone devient le terminal. Aucun matériel supplémentaire. La puce NFC du téléphone lit directement la carte ou le smartphone du client.
Bancontact Pro fonctionne sur ce principe, via l’app Bancontact Pay (le nouveau nom de Payconiq by Bancontact depuis le changement de nom de la société en Bancontact Company, en mars 2026). Le tarif : 0,06 € par transaction en magasin et 18 € de frais annuels HTVA. L’app accepte aussi Wero, le réseau de paiement européen qui succède progressivement à Payconiq. De son côté, Worldline commercialise Tap on Mobile en Belgique : l’application est gratuite, seules les commissions par transaction s’appliquent.
Ce format de paiement mobile pour commerçant convient aux micro-activités, aux prestataires de services ponctuels et à ceux qui refusent tout investissement matériel. Sa limite : les paiements par puce/PIN classique ne passent pas, et le volume traitable reste modeste (maximum 1.500 € par transaction via Bancontact Pro).
TPE intégré à la caisse enregistreuse
Le terminal est ici couplé au logiciel de caisse. Chaque encaissement se synchronise avec l’inventaire, la comptabilité et le journal de caisse. Les commerces qui traitent des dizaines d’opérations par heure combinent ce terminal avec une caisse enregistreuse équipée d’un scanner et d’un tiroir-caisse, ce qui élimine les erreurs de saisie manuelle.
Retail, grande distribution, horeca à haut volume : la rapidité de traitement compense un coût d’installation plus élevé (terminal + logiciel + configuration).
Vous hésitez entre fixe, mobile ou mPOS ?
Décrivez votre activité en quelques clics et recevez des offres adaptées au type de terminal qui correspond à votre volume et à votre mobilité.
Demander un devisComment choisir le bon TPE pour votre activité ?
Le terminal idéal n’existe pas dans l’absolu. Trois critères concrets permettent de trancher rapidement : votre secteur d’activité, le montant que vous encaissez chaque mois par carte et la formule financière qui correspond à votre trésorerie.
Selon votre secteur d’activité
Chaque métier impose des contraintes différentes sur la mobilité du terminal, la vitesse d’encaissement et le type de clientèle. Le tableau ci-dessous croise les secteurs les plus courants avec le type de TPE adapté.
| Secteur | Type recommandé | Raison principale |
|---|---|---|
| Boutique, boulangerie, pharmacie | Fixe ou intégré caisse | Encaissement au comptoir, connexion stable |
| Horeca (restaurant, bar, café) | Mobile | Encaissement à table et en terrasse |
| Profession libérale, médecin | Mobile ou mPOS | Consultations au cabinet et à domicile |
| Ambulant, marché, food truck | mPOS ou mobile | Déplacement constant, budget limité |
| Prestataire ponctuel, dépanneur | SoftPOS | Zéro matériel, usage occasionnel |
Selon votre volume d’encaissement
Un indépendant qui encaisse moins de 2.000 € par mois par carte paiera souvent moins avec un mPOS sans abonnement, malgré la commission de 1,69 % sur chaque transaction. Passé 5.000 € mensuels, un terminal classique avec commission fixe (0,10 à 0,20 € par opération) revient nettement moins cher. Le seuil de basculement se situe autour de 1.200 € d’encaissements mensuels : en dessous, la formule sans abonnement est rentable ; au-dessus, un abonnement avec commission réduite (type SumUp Paiements Plus à 19 €/mois et 0,89 % par transaction) mérite un calcul.
Achat, location ou abonnement : quelle formule ?
L’achat convient si votre activité est pérenne et que vous voulez maîtriser le coût total sur plusieurs années. La location inclut généralement la maintenance et le remplacement en cas de panne. Certaines fintechs comme Yavin proposent un abonnement mensuel (29 €/mois) avec des commissions réduites (~0,6 %) et un terminal fourni, une formule intermédiaire entre l’achat classique et le mPOS sans engagement.
| Formule | Coût indicatif | Engagement | Profil adapté |
|---|---|---|---|
| Achat | 150 à 900 € (unique) | Aucun | Activité stable, usage longue durée |
| Location | 17 à 45 €/mois | 12 à 60 mois | Budget initial limité, maintenance incluse |
| SoftPOS / abo sans matériel | 0 à 19 €/mois | Aucun | Démarrage, faible volume |
Un TPE adapté à votre secteur ? Comparez les offres !
Terminal de paiement par banque : avantages et limites
Passer par votre banque simplifie la mise en route : un seul interlocuteur gère le terminal, le compte professionnel et le contrat d’acquisition. CBC/KBC Brussels propose par exemple le Worldline EX4000 à 199 € avec une commission de 0,13 € par transaction Bancontact sur cartes belges.
Avantages
- Contrat unique (terminal + compte + acquisition).
- Support local et intervention sur site selon la formule.
- Intégration directe avec le compte professionnel.
Inconvénients
- Tarifs souvent plus élevés que chez les fournisseurs indépendants.
- Choix de terminaux limité aux partenaires de la banque (généralement Worldline).
- Résiliation parfois liée à la durée du contrat bancaire global.
Terminal de paiement Belgique : obligation légale et fournisseurs
Depuis le 1er juillet 2022, tout professionnel vendant à des particuliers en Belgique doit proposer au moins un moyen de paiement électronique. Seules les activités exclusivement B2B échappent à cette obligation. La loi n’exige pas un terminal physique : un QR code Bancontact ou un virement instantané suffit, mais le terminal reste la solution la plus attendue par les clients belges.
Côté fournisseurs, deux profils coexistent. Les opérateurs historiques, comme Worldline, CCV, Ingenico ou Verifone, proposent des terminaux traditionnels, souvent distribués via les banques. Les fintechs, parmi lesquelles SumUp, myPOS, Yavin ou Adyen, misent sur des formules sans engagement et des commissions par transaction. Le terminal Bancontact reste l’appareil le plus répandu dans les commerces belges, distribué par les partenaires agréés de Bancontact Company : CCV, Worldline, Keyware, Viva, Axepta BNP Paribas et Loyaltek. Les écarts de coûts entre un fournisseur historique et une fintech atteignent parfois plusieurs centaines d’euros par an.
Prix terminal de paiement : combien prévoir selon le type ?
Le choix entre acheter un terminal de paiement ou le louer modifie radicalement le budget de la première année. Le prix va de 0 € (SoftPOS sur smartphone) à 900 € (terminal fixe classique à l’achat), hors frais de transaction.
| Type | Prix d’achat | Location mensuelle | Commission par transaction |
|---|---|---|---|
| Terminal fixe | 600 à 900 € | 20 à 36 €/mois | 30 à 80 €/mois |
| Terminal mobile | 150 à 840 € | 17 à 45 €/mois | 0,08 à 0,24 € (dégressif) |
| Lecteur mPOS | 39 à 169 € | (sans location) | 1,49 à 1,75 % |
| SoftPOS / Tap to Pay | 0 € | 0 à 19 €/mois | 0,06 € à 1,75 % |
| Intégré caisse | 600 à 2.000 € | 30 à 80 €/mois | 0,08 à 0,24 € |
Le prix du terminal seul ne dit pas grand-chose. Ce qui compte, c’est le coût total sur 12 ou 36 mois. Un lecteur mPOS « sans abonnement » à 1,69 % de commission coûte environ 1.014 € par an à un commerçant qui encaisse 5.000 € par mois par carte. Un terminal CCV acheté 665 € avec des frais de 0,14 € par transaction (250 opérations/mois) revient à environ 1.085 € la première année, puis 420 € les suivantes.
Besoin d’un TPE adapté à votre activité ? Demandez des devis gratuits
Mobilité, volume d’encaissement, moyens de paiement acceptés, budget : chaque situation commerciale demande une configuration différente. Recevez jusqu’à 5 devis personnalisés de fournisseurs actifs dans votre région, gratuitement et sans engagement.


