 FR
Paiement électronique en Belgique : ce que dit la loi, comment ça marche et ce que ça coûte 2026
Le paiement électronique est devenu une obligation pour tout commerce belge qui vend à des particuliers. La règle date du 1er juillet 2022. Ce qui a changé depuis, c’est la facture. En juin 2026, l’Observatoire des prix du SPF Économie a relevé des frais lourds et un manque de transparence, surtout pour les petits commerçants. Savoir qui prélève quoi sur chaque transaction aide à négocier. Comparer plusieurs devis reste la façon la plus directe de ne pas payer trop.
Paiement électronique pour votre commerce ? Comparez jusqu'à 5 devis !
Terminal, QR code ou lecteur mobile, les frais varient fortement d’un prestataire à l’autre.
Demander un devisPaiement électronique pour votre commerce ? Comparez jusqu'à 5 devis !
Terminal, QR code ou lecteur mobile, les frais varient fortement d’un prestataire à l’autre.
Demander un devisTable des matières
- Depuis le 1er juillet 2022, tout commerce belge qui vend à des particuliers doit proposer au moins un moyen de paiement électronique.
- Un seul moyen suffit, et un QR code Bancontact Pro remplit l’obligation aussi bien qu’un terminal de paiement
- La loi interdit de facturer un supplément pour le paiement par carte ou d’imposer un montant minimum pour l’accepter.
- Depuis le 31 mars 2024, les magasins physiques doivent aussi accepter les espèces, dans la limite de 3.000 € par paiement.
- Selon le SPF Économie, l’encaissement électronique coûte entre 0,2 % et 0,9 % du chiffre d’affaires, et Bancontact débit reste l’option la moins chère.
Qu’est-ce qu’un paiement électronique ?
Un paiement électronique est un règlement fait sans pièces ni billets, par l’intermédiaire d’un prestataire de services de paiement. C’est la définition que retient la loi belge pour l’obligation faite aux commerçants.
Carte bancaire, smartphone, QR code ou virement entrent tous dans cette catégorie, qu’on appelle aussi paiement numérique. L’argent quitte le compte du client et rejoint celui du vendeur par voie électronique, à travers un système informatique sécurisé.
Pour un commerçant, l’intérêt dépasse la simple obligation. Chaque vente laisse une trace sur le relevé bancaire, ce qui allège la comptabilité. Le fond de caisse diminue, et avec lui le risque de vol ou d’erreur de rendu.
Chèques-repas et cryptomonnaies ne comptent pas
Accepter uniquement les cartes de chèques-repas ne suffit pas à respecter la loi. Les éco-chèques, les chèques consommation et les monnaies virtuelles sont eux aussi exclus de la définition. Un traiteur de quartier qui ne prend que les titres-repas doit donc ajouter une vraie solution électronique.
Paiement électronique obligatoire en Belgique : qui est concerné et que risque-t-on ?
Depuis le 1er juillet 2022, toute entreprise qui vend à des consommateurs doit proposer au moins un moyen de paiement électronique. La mesure figure dans la loi du 17 mars 2022, qui regroupe des dispositions fiscales et de lutte contre la fraude. Elle s’applique quand le client et le vendeur sont physiquement présents et que le paiement se fait en euro.
Qui doit se mettre en règle ?
Le champ est large. La loi vise toute personne physique ou morale qui poursuit durablement un but économique, quelle que soit sa taille. Un kiné ou un avocat y est soumis au même titre qu’une boulangerie. Une association qui gère une piscine ou un club sportif aussi, dès qu’elle vend à des particuliers. Marchés et commerçants ambulants suivent la même règle.
Seules les ventes entre professionnels échappent à l’obligation de paiement électronique. Un grossiste qui ne sert que des entreprises n’a rien à installer, tant qu’aucun particulier ne passe à sa caisse.
Modalités de paiement que la loi vous permet d’imposer
Le choix du moyen électronique vous appartient, et un seul suffit. Un QR code Bancontact Pro posé sur le comptoir remplit l’obligation aussi bien qu’un terminal de paiement.
Deux pratiques restent interdites. Vous ne pouvez pas réclamer un supplément à vos clients qui paient par carte. Exiger un montant minimum pour accepter l’électronique est tout aussi exclu. Vous gardez la possibilité de proposer des solutions différentes selon le montant, à condition de l’afficher de façon visible.
Refus de paiement par carte en Belgique et sanctions
Refuser la carte n’est pas illégal en soi si une autre solution électronique est proposée, un QR code par exemple. Ce qui est sanctionné, c’est l’absence totale de moyen électronique.
Le client concerné peut le signaler au SPF Économie. Dans son bilan après un an, le SPF faisait état de 1.881 signalements. L’infraction relève d’une sanction de niveau 2 du Code de droit économique. L’UCM la chiffre entre 26 et 10.000 € d’amende pénale, montants de base non indexés.
Le cash reste obligatoire depuis 2024
Dans les magasins physiques, l’électronique complète les espèces sans les remplacer. Depuis le 31 mars 2024, un commerçant doit aussi accepter l’argent liquide quand vendeur et acheteur sont présents au même moment. Les boutiques en ligne et les magasins automatisés ne sont pas concernés.
Quelques refus restent permis. Un paiement en liquide ne peut de toute façon pas dépasser 3.000 €. Pour une raison de sécurité dûment justifiée, un commerce peut refuser temporairement le cash, à condition de l’annoncer à l’entrée et à la caisse.
Pas encore en règle ? Trouvez la solution d'encaissement qui vous convient
Un seul moyen électronique suffit pour respecter la loi, encore faut-il choisir le bon.
Demander un devisComment se fait le paiement électronique ?
Un paiement électronique traverse une chaîne d’acteurs en quelques secondes. L’argent, lui, arrive sur votre compte plus tard, souvent dès le jour ouvrable suivant. Entre les deux, plusieurs systèmes de paiement se passent le relais.
Le système en coulisses, de la carte à votre compte
Le processus de paiement suit toujours le même ordre
- Le client présente sa carte ou son smartphone, ou scanne un QR code avec son application bancaire.
- Le terminal ou l’application envoie la demande à l’acquéreur, le prestataire de services qui gère vos encaissements, comme Worldline ou CCV.
- L’acquéreur interroge le réseau de la carte, Bancontact, Visa ou Mastercard.
- La banque émettrice du client contrôle le solde et l’authentification, puis accepte ou refuse.
- Le montant est réglé à l’acquéreur, qui le reverse sur votre compte bancaire après déduction de ses frais de transaction.
Au comptoir, le client ne voit qu’un écran qui affiche « approuvé ».
Définition et fonctionnement du terminal (TPE)
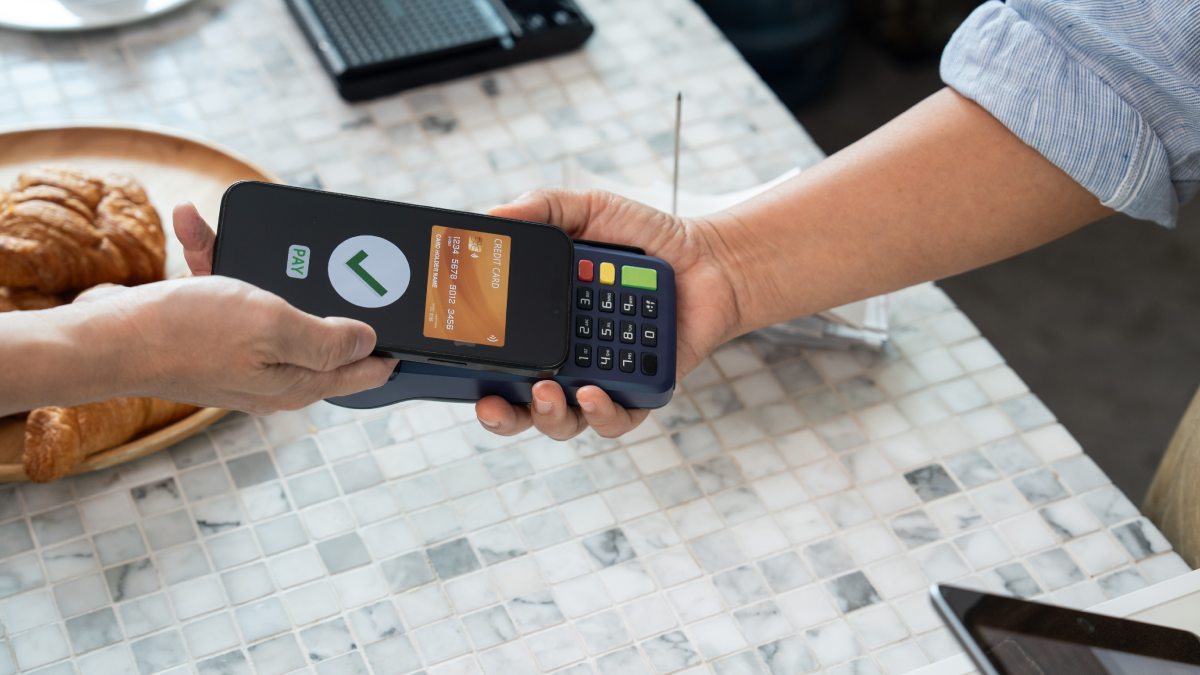
Le terminal de paiement électronique, ou TPE, est l’appareil qui lit la carte au point de vente. Fixes, mobiles ou applications sur smartphone, les types de terminaux de paiement jouent tous ce même rôle de relais. L’appareil chiffre les données, les transmet par internet ou réseau mobile, puis affiche la réponse de la banque. Son rôle s’arrête là.
Quand l’argent arrive-t-il sur votre compte ?
Pour une carte Bancontact, le versement arrive en général le jour ouvrable suivant. Visa et Mastercard prennent souvent un jour de plus, selon CCV. Worldline annonce pour Bancontact un délai maximal de deux jours après la transaction. Une grosse recette du vendredi soir n’apparaîtra donc qu’après le week-end.
Beaucoup d’acquéreurs laissent choisir entre un versement par transaction et un montant global par jour. Le second rend le relevé bancaire nettement plus lisible.
Ce qui protège une transaction
La puce de la carte et le code secret forment la première barrière contre la fraude. Les données ne circulent pas en clair, puisque le terminal les chiffre avant l’envoi. L’Union européenne impose en plus une authentification forte pour de nombreux paiements, en combinant deux éléments comme la carte et le code.
Le virement a gagné sa propre protection. Depuis le 9 octobre 2025, la banque vérifie que le nom du bénéficiaire correspond bien à l’IBAN saisi.
Quels sont les différents moyens de paiement électronique ?
Cinq grandes familles de moyens de paiement coexistent en Belgique. Il y a la carte, le sans contact par carte ou téléphone, le QR code, le virement, et les méthodes propres à la vente en ligne. Votre solution de paiement peut en combiner plusieurs.
Paiement par carte bancaire en Belgique, le mode de paiement dominant
Bancontact présente sa carte comme le moyen de paiement préféré des Belges. C’est une carte de débit, et le montant quitte le compte courant presque aussitôt. Beaucoup de banques belges l’associent à une fonction Visa Debit ou Mastercard Debit, utilisable à l’étranger.
La carte de crédit fonctionne autrement. Le débit est reporté, en général au mois suivant. Pour un commerce qui veut accepter les paiements par carte, cette différence change le coût de chaque vente. Le consommateur belge, lui, la remarque à peine au comptoir.
Payer en approchant sa carte ou son téléphone
Le paiement sans contact repose sur la technologie NFC. Le client approche sa carte du lecteur, sans l’insérer. Le même geste marche avec un smartphone ou une montre connectée, grâce à Apple Pay ou Google Pay. Ce paiement mobile raccourcit nettement le passage en caisse. Presque tous les terminaux de paiement récents l’acceptent, mais vérifiez-le si votre appareil a quelques années.
Qu’est-ce qui va remplacer Payconiq ?
Le remplacement a déjà eu lieu. Le 16 mars 2026, l’application Payconiq by Bancontact est devenue Bancontact Pay, sans perte de fonctionnalités. Il s’agit d’un changement de nom, pas d’un nouveau service. L’app commerçant Payconiq Go s’appelle désormais Bancontact Pro.
Le client scanne le code et confirme le paiement Bancontact mobile dans son application bancaire, puis vous voyez la confirmation aussitôt. Les anciens autocollants roses cèdent la place à une version bleue, dont le QR code accepte aussi Wero, la solution de paiement paneuropéenne.
Transfert immédiat et domiciliation SEPA
Le virement bancaire revient dans le jeu grâce au virement instantané. Depuis le 9 janvier 2025, les banques de la zone euro doivent pouvoir en recevoir, sans le facturer plus cher qu’un virement classique. Depuis le 9 octobre 2025, elles doivent aussi permettre d’en émettre. L’argent arrive en quelques secondes, le dimanche comme le mardi.
Pour les paiements récurrents, la domiciliation SEPA reste l’outil le plus simple. Le client signe une seule fois un mandat avec son IBAN. Une salle de sport ou un bureau comptable prélève ensuite chaque mois, sans relance.
Paiement en ligne en Belgique sur un e-shop
Sur un site web, la carte n’est pas présentée physiquement, et tout change. La carte de crédit exige souvent une méthode d’authentification supplémentaire, un code reçu par SMS ou un mot de passe unique. Chaque étape ajoutée augmente le risque d’abandon de paniers, un critère clé pour comparer les solutions de paiement en ligne. Bancontact y répond avec Bancontact One Click, un paiement en un clic.
Carte, sans contact ou QR code ? Recevez des offres adaptées
Tous les prestataires n'acceptent pas les mêmes moyens de paiement, ni aux mêmes conditions.
Ce que coûte l’encaissement électronique en 2026
Selon l’Observatoire des prix du SPF Économie, les paiements électroniques classiques coûtent entre 0,2 % et 0,9 % du chiffre d’affaires d’un commerçant. L’écart tient surtout au type de carte utilisé et au prestataire choisi, deux critères qui départagent les terminaux de paiement en Belgique. Chaque vente rémunère la banque du client et le réseau de la carte, puis votre acquéreur, qui prend sa marge. S’y ajoutent des coûts fixes, abonnement ou frais de service, qui tombent même les mois creux.
Paiements par carte et plafonds d’interchange
La commission d’interchange revient à la banque émettrice de la carte. L’Union européenne la plafonne à 0,2 % pour les cartes de débit des particuliers, et à 0,3 % pour leurs cartes de crédit.
La Belgique va plus bas pour Bancontact. D’après la grille publiée par CCV, l’interchange y atteint 0,1 % par transaction, avec un maximum de 0,05 € sur une carte de particulier. Les cartes professionnelles échappent aux plafonds européens. Un client qui règle avec la carte de sa société vous coûte donc davantage.
Ces plafonds ne visent que l’interchange. Frais de réseau et marge de l’acquéreur viennent s’y ajouter.
Tableau comparatif des frais par type de transaction
Les tarifs réels changent d’un contrat à l’autre. Ce tableau donne des ordres de grandeur pour situer une offre.
| Type de transaction | Frais indicatifs pour le commerçant | Versement habituel |
|---|---|---|
| Carte Bancontact (débit), en magasin | Quelques centimes, dont une interchange de 0,1 % plafonnée à 0,05 € | Jour ouvrable suivant |
| Carte de débit Visa ou Mastercard | Plus cher que Bancontact, interchange jusqu’à 0,2 % | Jusqu’à 2 jours ouvrables |
| Carte de crédit d’un particulier | Souvent entre 1,2 % et 3 % selon le prestataire, dont une interchange jusqu’à 0,3 % | Jusqu’à 2 jours ouvrables |
| Carte professionnelle | Interchange non plafonnée, tarif plus élevé | Selon le contrat |
| QR code Bancontact Pro, en magasin | 0,06 € HT par transaction + 18 € HT par an | Selon le prestataire |
| QR code Bancontact Pro, en ligne | 0,20 € HT par transaction | Selon le prestataire |
Sur un panier de 20 €, une carte de crédit facturée 1,5 % vous coûte 0,30 €. Le même achat réglé en Bancontact ne coûte que quelques centimes.
L’étude 2026 du SPF Économie sur la facture des commerçants
Publiée en juin 2026, l’étude de l’Observatoire des prix établit une hiérarchie nette. Bancontact débit reste le moins cher, devant les cartes de débit Visa et Mastercard, puis les cartes de crédit. Le paiement en ligne revient plus cher qu’en magasin.
Les paiements mobiles via Apple Pay ou Google Pay pèsent lourd pour les petits commerçants. Les cartes de chèques-repas aussi, avec 1,05 % à 1,35 % de frais pour les commerçants affiliés à une fédération. Le rapport pointe surtout un manque de transparence, les petits commerçants distinguant mal leurs différents coûts. Le SPF propose de créer un outil public de comparaison des prix. D’ici là, seuls des devis détaillés permettent de comparer les fournisseurs de paiements sur une base égale.
Besoin d’une solution d’encaissement ? Recevez jusqu’à 5 devis gratuits
Vous ouvrez un commerce, ou votre contrat actuel vous paraît trop cher ? Les offres se comparent mal quand chaque prestataire présente ses frais à sa façon. En quelques minutes, décrivez votre activité et recevez jusqu’à 5 devis gratuits et sans engagement de prestataires indépendants. Indiquez votre volume mensuel et votre panier moyen, les propositions n’en seront que plus précises. Vous restez libre de n’en retenir aucune.


