 FR
Terminal de paiement pour entreprise : coûts, profils et bon choix en 2026
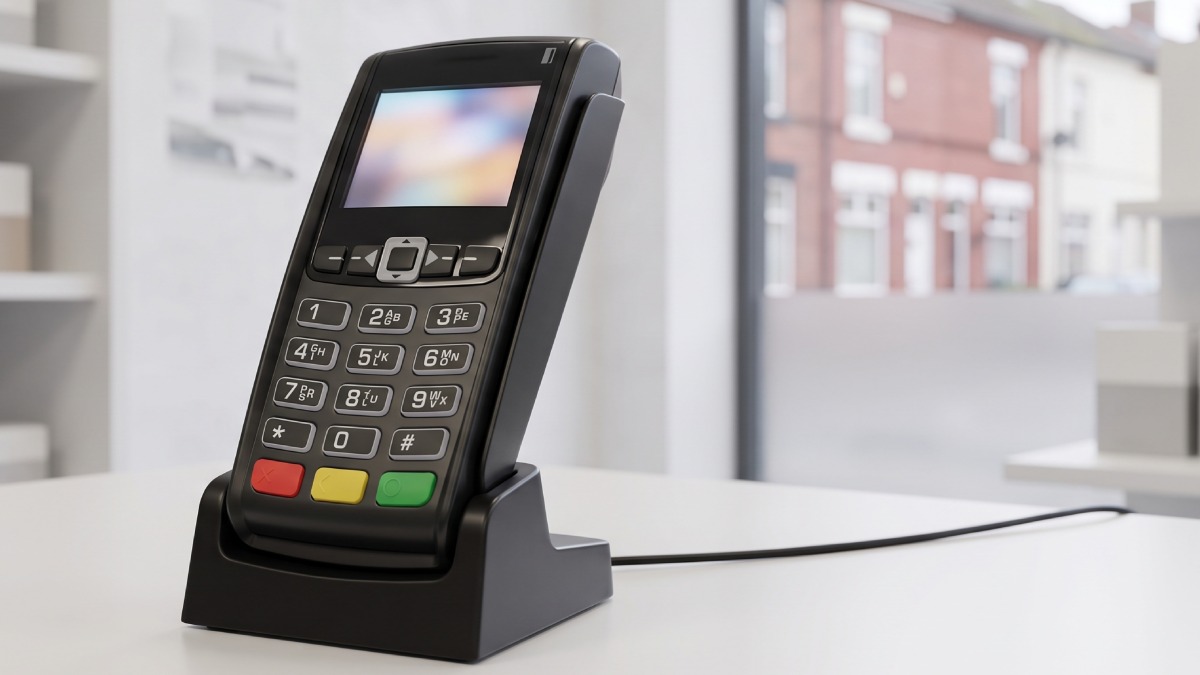
Choisir un terminal de paiement pour entreprise, c’est d’abord regarder les frais, bien avant le prix de l’appareil. Un TPE pour entreprise vendu 34 € peut finir plus cher sur l’année qu’un modèle à 199 €. Tout se joue sur le montant encaissé chaque mois et sur le nombre de tickets. Les chiffres ci-dessous comparent les principales formules disponibles en Belgique, profil par profil. Pour un tarif adapté, le formulaire en bas de page vous envoie des offres gratuites et sans engagement.
Quel terminal pour votre entreprise ?
Indiquez votre activité et votre volume d’encaissement. Vous recevez plusieurs offres de fournisseurs de terminaux, gratuitement et sans engagement.
Demander un devisQuel terminal pour votre entreprise ?
Indiquez votre activité et votre volume d’encaissement. Vous recevez plusieurs offres de fournisseurs de terminaux, gratuitement et sans engagement.
Demander un devisTable des matières
- Le prix réel d’un terminal de paiement pour entreprise dépend surtout des commissions, de 0,13 € par paiement à 1,69 % du montant, plus que de l’appareil.
- Pour 3 000 € encaissés par mois en Bancontact, la commission va de 15,60 € à 53,40 €, et le tarif fixe de Worldline reste le plus avantageux.
- Sous 3 000 € encaissés par carte chaque mois, une formule sans abonnement limite le risque, alors que l’horeca a besoin d’un terminal mobile 4G.
- Les banques comme KBC louent leurs terminaux entre 24,99 € et 34,99 € par mois, tandis que SumUp et myPOS les vendent dès 34 € HTVA.
- Depuis juillet 2022, toute entreprise qui vend aux consommateurs doit proposer un paiement électronique, en plus des espèces, obligatoires depuis le 31 mars 2024.
Terminal de paiement prix : ce que paie une entreprise en 2026
Le prix d’un terminal de paiement se compose de deux parties. Il y a l’appareil, acheté ou loué, puis une commission prélevée sur chaque transaction. Les grilles publiques de SumUp, myPOS et Worldline ont été relevées en octobre 2026. Le matériel y coûte entre 0 € et 499 € HTVA. La commission va de 0,13 € fixe par paiement à 1,69 % du montant. Certains prestataires ajoutent des frais de service, à repérer dans les conditions.
C’est la seconde partie qui pèse le plus lourd. Une fois l’appareil payé, la commission revient à chaque vente, pendant des années.
Prix d’achat ou location du terminal
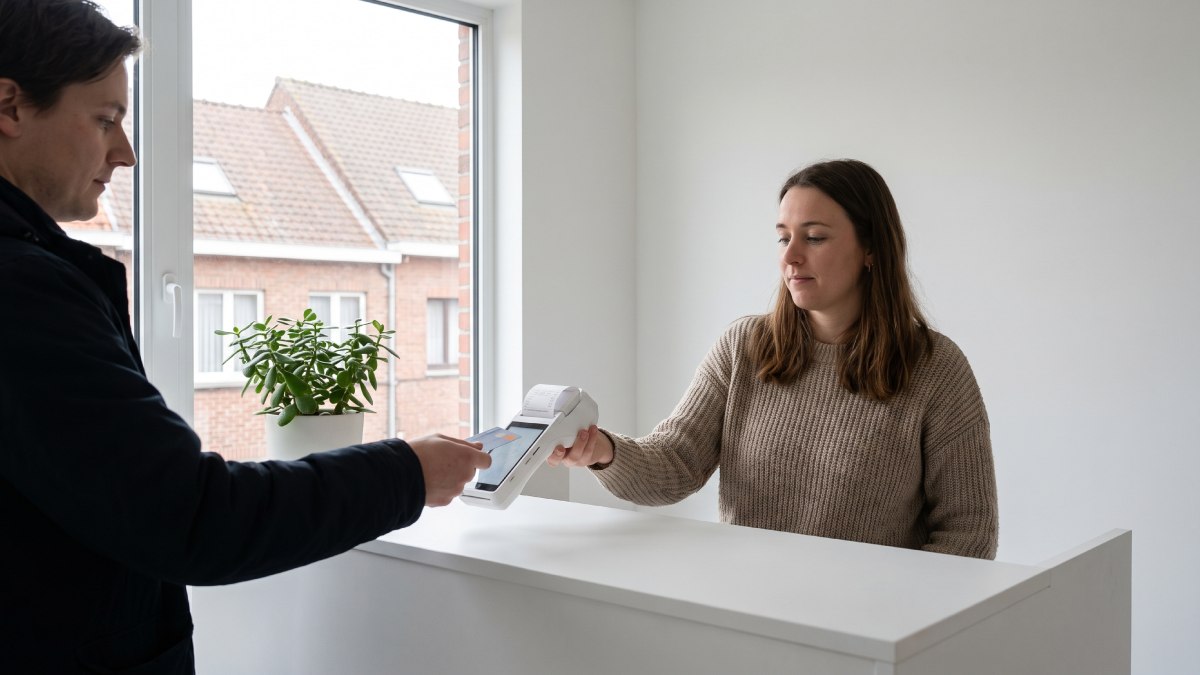
Trois modèles cohabitent sur le marché belge. On achète l’appareil une fois, on le loue chaque mois, ou on se passe de matériel grâce à son smartphone. Le tableau reprend un exemple concret par formule.
| Formule | Exemple de modèle | Prix du matériel (HTVA) | Frais fixes mensuels |
|---|---|---|---|
| Achat chez une fintech | SumUp Solo Lite | 34 € | 0 € |
| Achat avec imprimante intégrée | myPOS Ultra | 179 € | 0 € (formule One) |
| Achat chez un acteur historique | Worldline Axium EX4000 | 199 € | 0 € |
| Location via sa banque | KBC DX4000 ou DX8000 | Pas d’achat | 24,99 € à 34,99 € |
| SoftPOS sur smartphone | Worldline Tap on Mobile | 0 € | 0 € |
Le terminal le moins cher du tableau est le SumUp Solo Lite, à 34 € HTVA selon SumUp. Il fonctionne couplé à un smartphone. Pour un terminal autonome à imprimante intégrée, myPOS annonce son Ultra à 179 € HTVA. Avant d’acheter un terminal de paiement, vérifiez aussi les frais de livraison et la garantie.
La location suit une autre logique. Chez KBC, le loyer mensuel se situe entre 24,99 € et 34,99 €, selon la grille du 1er juin 2025. L’entretien est compris, avec un minimum de douze mois. Sur trois ans, le contrat de location d’un DX4000 coûte près de 900 €, contre 499 € à l’achat.
Quel est le coût mensuel d’un TPE ?
Le coût mensuel d’un TPE se situe entre 0 € et 39 € de frais fixes dans les offres relevées. Les commissions s’y ajoutent. Beaucoup d’offres récentes ne facturent aucun abonnement mensuel. D’autres demandent un forfait, mais réduisent alors le tarif de chaque transaction.
| Offre (tarifs publics, octobre 2026) | Abonnement mensuel | Commission Bancontact |
|---|---|---|
| SumUp sans abonnement | 0 € | 1,69 % |
| SumUp Paiements Plus | 19 € | 0,99 % |
| myPOS One | 0 € | 1,49 % |
| myPOS Plus | 19 € | 0,99 % |
| myPOS Pro | 39 € | 0,12 € par paiement |
| Worldline Axium EX4000 | 0 € | 0,13 € par paiement |
Un forfait ne devient rentable qu’au-delà d’un certain volume d’encaissement. SumUp situe ce seuil pour sa formule à 19 € autour de 2.900 € encaissés par mois. En dessous, l’offre sans abonnement reste la moins chère.
Coût d’un TPE selon le volume d’encaissement mensuel
Cette comparaison des frais par transaction porte sur cinq offres et trois niveaux de chiffre d’affaires par carte. Elle suppose un ticket moyen de 25 € et des paiements uniquement par Bancontact. L’achat du matériel n’est pas inclus.
| Encaissé par mois | SumUp sans abonnement | SumUp Paiements Plus | myPOS One | myPOS Pro | Worldline EX4000 |
|---|---|---|---|---|---|
| 1.000 € (40 paiements) | 16,90 € | 28,90 € | 14,90 € | 43,80 € | 5,20 € |
| 3.000 € (120 paiements) | 50,70 € | 48,70 € | 44,70 € | 53,40 € | 15,60 € |
| 10.000 € (400 paiements) | 169 € | 118 € | 149 € | 87 € | 52 € |
Pour 3.000 € encaissés par mois en Bancontact, la commission varie donc entre 15,60 € et 53,40 € selon l’offre. Le tarif fixe par transaction de Worldline gagne dans les trois scénarios. Il perd pourtant son avance quand les tickets sont très petits. À 10.000 €, la formule Pro de myPOS passe aussi devant ses offres en pourcentage.
Prenons une boulangerie dont le ticket moyen tourne autour de 5 €. À 0,13 € par paiement, la commission représente alors 2,6 % du montant. Le seuil se situe autour de 9 € de ticket moyen face à une commission de 1,49 %.
Les cartes de crédit changent aussi le résultat. Worldline facture 1,40 % plus 0,10 € pour une Visa ou une Mastercard de crédit. Un commerce fréquenté par des touristes doit donc refaire le calcul avec sa vraie répartition de cartes.
Payez la bonne commission dès le premier mois
Les frais varient du simple au triple selon l’offre. Comparez des propositions calculées sur votre ticket moyen et vos cartes réelles.
Demander un devisLes critères de choix d’un TPE pour entreprise
Le prix n’est qu’un critère parmi d’autres. Le critère important reste le volume de transaction que vous traitez chaque mois. Un terminal bon marché devient vite un mauvais choix s’il ne capte pas le réseau dans votre cave à vin. Le tableau liste les points à vérifier avant de signer.
| Critère | La question à se poser | Ce que ça change |
|---|---|---|
| Frais par transaction | Pourcentage ou montant fixe ? | Le poste de coût principal dès que le volume grimpe |
| Délai de versement | Quand l’argent arrive-t-il sur le compte ? | SumUp verse avant 7 h le lendemain, myPOS instantanément, Worldline sous 48 heures |
| Connectivité | 4G, wi-fi ou les deux ? | Indispensable pour encaisser hors du comptoir |
| Reçu | Ticket papier ou reçu par e-mail ? | Une imprimante de reçus augmente le prix de l’appareil |
| Caisse enregistreuse | Le terminal se connecte-t-il à votre caisse ? | Évite d’encoder deux fois chaque montant |
| Engagement | Achat, location ou contrat d’un an ? | Détermine le coût total sur plusieurs années |
Le délai de versement est souvent sous-estimé. Pour un commerce qui paie ses fournisseurs chaque semaine, recevoir l’argent le jour même change la gestion de trésorerie.
La liaison avec la caisse pèse aussi dans le budget. Le prix d’une caisse enregistreuse compatible s’ajoute à celui du terminal si votre matériel actuel ne communique pas avec lui.
La connectivité mérite aussi un test sur place. Le Worldline Axium EX4000 bascule entre 4G et wi-fi, avec une carte SIM de données incluse. Tous les appareils ne proposent pas cette double connexion.
Le bon terminal selon le profil de votre entreprise
Deux entreprises au même chiffre d’affaires n’ont pas forcément besoin du même type de terminal. Un coiffeur, un food truck et une épicerie n’encaissent pas dans les mêmes conditions. Voici comment le profil oriente le choix.
Terminal de paiement pour petite entreprise et indépendant
Une petite entreprise qui encaisse moins de 3.000 € par carte chaque mois a intérêt à éviter tout coût fixe. Un appareil acheté une fois, sans abonnement, limite le risque si l’activité démarre doucement.
Un kinésithérapeute ou un artisan peut se contenter d’un lecteur couplé à son smartphone. Le SumUp Solo Lite ou le myPOS Go 2, affiché à 39 € HTVA, entrent dans cette catégorie. Le tarif fixe par transaction devient intéressant si les clients paient surtout par Bancontact. Les montants doivent alors dépasser une dizaine d’euros.
Terminal de paiement mobile pour l’horeca et le commerce ambulant
Au restaurant, le client paie à table. Sur un marché, il paie devant l’étal, parfois sous la pluie. Ces situations demandent un terminal de paiement mobile autonome. Sa connectivité 4G ne doit pas dépendre du wi-fi de la salle.
L’autonomie de la batterie compte autant que les frais. Un appareil qui s’éteint en plein service du samedi coûte plus cher qu’une commission un peu plus élevée. Le terminal myPOS Go 2 combine 4G et wi-fi. Il convient aux commerçants ambulants et aux artisans qui interviennent chez le client.
Pour un restaurant, une imprimante de reçus intégrée reste utile. Beaucoup de clients demandent encore un ticket pour leur note de frais. En salle, le terminal doit aussi dialoguer avec la caisse enregistreuse horeca qui encode les commandes.
Un terminal adapté à votre façon d’encaisser
Comptoir, table ou marché, chaque activité a ses contraintes. Décrivez la vôtre et recevez des offres qui y correspondent.
Terminal de paiement bancaire Belgique ou fintech : deux modèles d’offre
Deux familles de prestataires de paiement se partagent le marché belge. D’un côté, les banques proposent des terminaux liés au compte professionnel. De l’autre, des fintechs vendent l’appareil en ligne, sans passer par une agence.
Passer par sa banque : KBC, CBC et ING
KBC, CBC et ING proposent toutes des terminaux à leurs clients professionnels. L’offre se greffe sur le compte professionnel déjà ouvert, ce qui simplifie les démarches. KBC distribue par exemple le Worldline Axium EX4000.
Cette voie convient bien aux commerces à fort volume. Les terminaux de paiement fixes, reliés au comptoir et à la caisse, y sont la norme. Le tarif se discute souvent avec le conseiller, selon le chiffre d’affaires encaissé. Il faut alors comparer l’offre bancaire avec une offre en ligne, à volume égal.
Terminal de paiement Worldline
Worldline compte parmi les acteurs les plus présents du paiement par carte en Belgique. Un terminal de paiement Worldline s’achète en direct ou passe par les banques. Sa gamme comprend l’Axium EX4000, vendu 199 € HTVA sans frais mensuels selon Worldline. La marque propose aussi Tap on Mobile, qui transforme un smartphone en terminal. Son atout principal reste le tarif fixe de 0,13 € par paiement Bancontact.
Fintechs sans abonnement : SumUp et myPOS
SumUp et myPOS visent les indépendants et les petits commerces. Un terminal SumUp s’achète en ligne, après une vérification de l’entreprise. Certaines offres ajoutent un lien de paiement, pratique pour combiner terminal et solutions de paiement en ligne. La commission prend la forme d’un pourcentage du montant encaissé.
Leur différence se joue surtout sur le versement. myPOS crédite les fonds instantanément sur son propre compte, y compris le week-end. SumUp verse sur le compte bancaire avant 7 h le lendemain.
D’autres fabricants comme PAX ou Verifone produisent aussi des terminaux. Les terminaux Ingenico se retrouvent souvent derrière les offres des banques et des intégrateurs de caisse.
SoftPOS : encaisser avec un smartphone
Le SoftPOS transforme un smartphone en terminal grâce à la technologie tap to pay. Aucun appareil n’est à acheter. Worldline Tap on Mobile fonctionne sur Android 12 ou plus récent, avec un téléphone compatible sans contact.
Cette solution convient aux indépendants qui encaissent peu, ou en appoint d’un terminal principal. Elle a ses limites. Le client reçoit un reçu numérique plutôt qu’un ticket papier, et l’usage est réservé à une activité professionnelle.
Banque ou fintech, faites jouer la concurrence
Système de paiement entreprise : obligations et moyens à accepter
Le choix d’un terminal ne relève pas seulement du confort. La loi belge impose aux entreprises certains moyens de paiement, et le paysage évolue encore en 2026.
Terminal de paiement électronique : ce que la loi impose
Depuis le 1er juillet 2022, toute entreprise qui vend aux consommateurs doit proposer au moins un moyen de paiement électronique. La règle vaut pour les commerces, l’horeca et les professions libérales. Un terminal convient, tout comme une application de paiement sur smartphone.
Une seconde obligation est entrée en vigueur le 31 mars 2024. L’entreprise doit aussi accepter les paiements en espèces, sauf exception justifiée par la sécurité. Le terminal électronique complète donc le cash, il ne le remplace pas.
Appareil Bancontact et cartes bancaires
En Belgique, l’appareil Bancontact reste le réflexe de la plupart des clients. Un terminal Bancontact forme donc la base de l’équipement, avant toute autre carte. Toute carte bancaire Visa ou Mastercard vient ensuite, ainsi qu’Apple Pay et Google Pay sur smartphone. Les modèles récents à écran tactile affichent clairement le montant au client.
Le paiement sans contact s’est imposé pour les petits montants. Au-delà d’un certain seuil, le client tape son code PIN. Les anciennes cartes à piste magnétique n’ont presque plus cours.
Payconiq, Wero et Bancontact Pay : ce qui change pour les commerçants
L’application Payconiq by Bancontact s’appelle désormais Bancontact Pay. Bancontact Company présente ce changement comme un simple changement de nom, en mars 2026. Les nouveaux autocollants QR placés en magasin acceptent à la fois Bancontact Pay et Wero. Côté commerçant, l’application Payconiq Go devient Bancontact Pro. Elle permet d’encaisser par QR code sur son propre smartphone, une forme de paiement mobile pour commerçant sans terminal.
Wero, la solution de paiement européenne portée par les grandes banques, sert aussi au paiement en ligne. C’est le cas en Belgique depuis le 3 mars 2026. L’initiative annonce pour la suite des services comme l’intégration des programmes de fidélité. Pour un commerçant, le QR code devient donc un complément sérieux au terminal, avec des frais à comparer.
Plusieurs offres de TPE à départager ? Comparez-les gratuitement
Votre volume d’encaissement, votre ticket moyen et votre façon de travailler font varier le prix réel d’un terminal. Les grilles publiques donnent un ordre de grandeur, mais une offre peut se négocier. Une demande de devis gratuits vous apporte plusieurs propositions de fournisseurs de terminal adaptées à votre activité. Le service est gratuit et sans engagement.


